Consejos para educación financiera infantil
Anúncios
Los consejos para educación financiera infantil pueden ayudar a los niños a comprender cómo se gana, gasta, ahorra y planifica el dinero mediante conversaciones adaptadas a su edad, decisiones cotidianas, metas de ahorro y actividades prácticas.
Consejos para educación financiera infantil pueden introducirse desde edades tempranas sin convertir las finanzas en una clase complicada ni centrada exclusivamente en números.
Anúncios
Para los niños pequeños, habilidades como esperar, elegir entre alternativas y planificar son parte de la base que más adelante utilizarán para tomar decisiones relacionadas con el dinero.
A medida que crecen, las conversaciones pueden incorporar ingresos, presupuesto, ahorro, comparación de precios, crédito y otros conceptos con un nivel de detalle apropiado para su desarrollo.
Anúncios
La importancia de la educación financiera desde temprano
La educación financiera infantil no consiste en convertir a un niño en experto en inversiones, sino en desarrollar gradualmente habilidades para tomar decisiones y comprender que los recursos son limitados.
El Consumer Financial Protection Bureau, o CFPB, organiza su programa Money as You Grow precisamente por etapas, diferenciando niños pequeños, escolares, preadolescentes y adolescentes.
Esta perspectiva permite enseñar conceptos apropiados para cada edad y evita introducir responsabilidades financieras demasiado complejas antes de que el niño esté preparado.
Beneficios de la educación financiera temprana
En las primeras etapas, aprender sobre dinero puede comenzar con ideas simples como esperar para comprar algo, reconocer monedas, elegir entre dos productos y comprender que algunas cosas cuestan dinero.
Con el tiempo, estas actividades pueden ayudar a desarrollar planificación, autocontrol, comparación y toma de decisiones, habilidades que son relevantes para muchas situaciones financieras posteriores.
La educación financiera también ofrece a padres e hijos un lenguaje común para hablar sobre compras, ahorro, trabajo y prioridades sin presentar el dinero como un tema prohibido o exclusivamente adulto.
- Comprender que el dinero es limitado.
- Diferenciar progresivamente necesidades y deseos.
- Practicar la planificación antes de comprar.
- Aprender que algunas metas requieren esperar y ahorrar.
Cómo iniciar conversaciones sobre dinero
No es necesario esperar una “clase de finanzas” formal porque situaciones cotidianas como ir al supermercado, pagar una cuenta o ahorrar para un objeto pueden abrir conversaciones sencillas.
El CFPB recomienda adaptar el diálogo al desarrollo del niño y utilizar acontecimientos familiares reales como oportunidades para hablar sobre decisiones económicas.
La conversación puede centrarse primero en opciones y prioridades y avanzar hacia presupuestos y conceptos más complejos conforme aumenta la edad y comprensión.
Cómo introducir conceptos básicos de dinero
Un niño puede empezar comprendiendo que el dinero sirve para intercambiar por bienes y servicios y que normalmente se obtiene mediante trabajo, regalos u otras fuentes legítimas.
Después puede aprender que tener dinero no obliga a gastarlo inmediatamente: también puede ahorrar una parte, utilizarla para una necesidad o reservarla para una meta futura.
Los ejemplos concretos suelen ser más fáciles de comprender que explicaciones abstractas, especialmente en las primeras etapas.
Usar juegos para aprender sobre dinero
Los juegos pueden utilizarse para practicar decisiones, planificación, conteo, comparación y administración de recursos sin consecuencias financieras reales.
El CFPB incluye actividades de juego imaginativo y estrategia entre sus herramientas para desarrollar habilidades que posteriormente contribuyen a la capacidad financiera.
Después del juego, conversar sobre por qué el niño tomó determinadas decisiones puede ser tan importante como el propio resultado.
- Crear una tienda imaginaria con dinero de juguete.
- Practicar compras con un presupuesto limitado.
- Utilizar juegos de estrategia que requieran planificación.
- Simular decisiones entre gastar ahora o esperar.
Involucrarlos en actividades diarias
Una visita al supermercado puede convertirse en una oportunidad para comparar precios, distinguir artículos necesarios de opcionales y hablar sobre un presupuesto disponible.
Para niños mayores, se puede mostrar cómo una lista de compras ayuda a planificar antes de entrar a la tienda y cómo una decisión implica renunciar temporalmente a otra opción.
El objetivo no es hacer que el niño se preocupe por las finanzas familiares, sino mostrar de manera apropiada que los adultos también toman decisiones y establecen prioridades.
Juegos y actividades para enseñar finanzas a niños
Las actividades financieras funcionan mejor cuando el nivel de dificultad corresponde a la edad y permiten que el niño tome pequeñas decisiones.
Un niño pequeño puede clasificar monedas o jugar a una tienda, mientras que un preadolescente puede trabajar con metas, presupuestos simples y comparaciones entre alternativas.
Los adolescentes pueden incorporar temas más avanzados como empleo, cuentas bancarias, crédito, intereses y planificación para gastos futuros.
Actividades interactivas
Una actividad doméstica puede consistir en entregar una cantidad ficticia de dinero y pedir al niño que decida cómo dividirla entre diferentes objetivos.
Otra posibilidad es plantear una compra con varias opciones y preguntar qué elegiría, qué sacrificaría y si preferiría ahorrar para algo diferente.
Estas situaciones permiten practicar consecuencias y prioridades sin convertir el aprendizaje en un examen.
- Crear un pequeño “mercado” en casa.
- Simular un banco o una cuenta de ahorro.
- Comparar dos productos con diferentes precios.
- Planificar cómo utilizar una cantidad limitada de dinero.
Juegos de mesa y digitales
Algunos juegos de mesa contienen mecánicas relacionadas con comprar, vender, administrar recursos y planificar, aunque no deben considerarse simulaciones perfectas de las finanzas reales.
Las aplicaciones educativas también pueden ser útiles cuando están diseñadas para la edad del niño, protegen adecuadamente sus datos y no introducen publicidad o compras innecesarias.
Lo importante es utilizar el juego como punto de partida para conversar sobre decisiones reales en lugar de asumir que jugar por sí solo garantiza alfabetización financiera.
Inculcar hábitos de ahorro en los más pequeños
Ahorrar puede enseñarse inicialmente como la idea de esperar ahora para obtener algo que el niño valora más adelante.
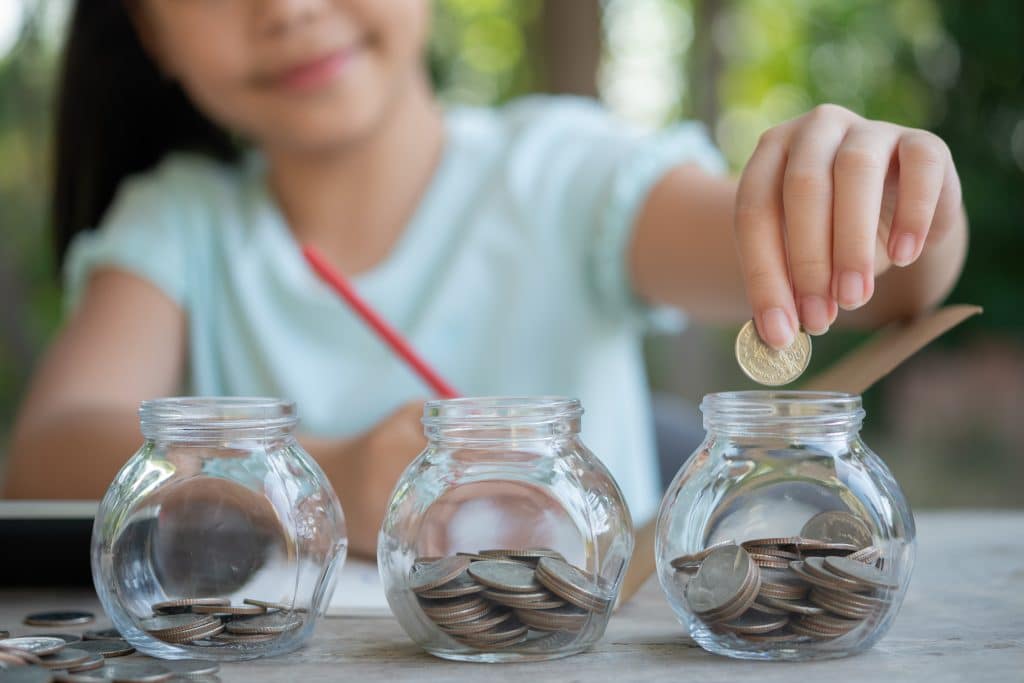
El CFPB propone para niños pequeños utilizar un frasco o recipiente destinado al ahorro y relacionarlo con una meta específica que puedan visualizar.
Este enfoque convierte una idea abstracta sobre el futuro en un proceso observable en el que el niño puede ver cómo su dinero se aproxima progresivamente al objetivo.
Establecer metas de ahorro
Una meta concreta, como un libro, juguete o actividad, suele ser más comprensible para un niño que la instrucción genérica de “ahorrar porque es bueno”.
Los padres pueden ayudar a calcular cuánto cuesta la meta, cuánto tiene el niño y cuánto falta para alcanzarla sin exigir un porcentaje universal.
Revisar periódicamente la meta también permite que el niño cambie de opinión y comprenda que los planes financieros pueden ajustarse.
- Utilizar un frasco o cuenta separada para una meta.
- Mostrar visualmente el progreso.
- Hablar sobre cuánto falta antes de comprar.
- Permitir que el niño reconsidere su objetivo.
Hacer el ahorro comprensible y motivador
Ahorrar puede resultar más significativo cuando el niño comprende claramente qué intenta conseguir y cuánto progreso ha realizado.
Para niños mayores, puede ser útil dividir el dinero entre diferentes propósitos, como gastar, ahorrar o compartir, siempre adaptando el sistema a las prioridades de la familia.
No existe un porcentaje de ahorro que todos los niños deban seguir, por lo que reglas rígidas como guardar siempre el 50% no deberían presentarse como una recomendación universal.
Enseñar la diferencia entre necesidades y deseos
Distinguir entre necesidades y deseos puede ayudar a los niños a comprender por qué no todas las compras tienen la misma prioridad.
El CFPB propone utilizar situaciones de compra para señalar artículos básicos, como alimentos o ropa necesaria, y compararlos con opciones que pueden ser deseables pero no indispensables.
La distinción tampoco tiene que ser absoluta, porque lo que es necesario puede cambiar según la familia y las circunstancias.
Practicar decisiones reales
En una tienda, los padres pueden explicar por qué compran ciertos productos y deciden esperar antes de comprar otros.
También pueden verbalizar decisiones sencillas, por ejemplo comparar precios o comprobar si una compra cabe dentro del presupuesto previsto.
Este proceso ayuda al niño a observar que tomar decisiones financieras implica establecer prioridades, no simplemente buscar siempre la opción más barata.
La influencia de los medios en la percepción financiera
Publicidad, contenido de entretenimiento, redes sociales e influencers pueden influir en los productos que los niños conocen y desean.
La investigación revisada por la American Psychological Association ha mostrado que la publicidad puede afectar el recuerdo comercial y las preferencias de producto de los niños.
Esto hace que la alfabetización mediática sea un complemento importante de la educación financiera, especialmente cuando los niños comienzan a navegar internet y redes sociales de manera más independiente.
Representaciones del dinero en los medios
Los contenidos comerciales pueden asociar productos con felicidad, popularidad, éxito o pertenencia, mensajes que los niños no siempre interpretan con la misma capacidad crítica que un adulto.
Las redes sociales también pueden mostrar estilos de vida cuidadosamente seleccionados sin revelar con claridad cuánto cuestan, cómo se financiaron o si existe una relación comercial detrás del contenido.
En lugar de asumir que todo contenido mediático es negativo, los padres pueden utilizar estos ejemplos para enseñar a distinguir publicidad, entretenimiento, aspiración y realidad financiera.
- Preguntar qué intenta vender un anuncio.
- Hablar sobre contenido patrocinado o promocional.
- Explicar que una publicación no muestra toda la situación económica de una persona.
- Comparar el deseo inmediato con una meta de ahorro existente.
Cómo educar sobre la influencia de los medios
Los padres pueden preguntar qué siente el niño después de ver determinado anuncio y por qué cree que el producto parece atractivo.
También pueden conversar sobre cómo las empresas utilizan imágenes, música, personajes y creadores para despertar interés por una compra.
El objetivo es desarrollar pensamiento crítico, no generar culpa por querer un producto ni prohibir automáticamente todo contenido comercial.
Consejos prácticos para padres sobre finanzas infantiles
Los padres y cuidadores pueden influir en la educación financiera no solo mediante explicaciones, sino también mostrando cómo toman decisiones cotidianas.
La OCDE encontró que los estudiantes que hablaban sobre asuntos de dinero con sus padres y tomaban algunas decisiones autónomas de gasto mostraban niveles más altos de alfabetización financiera en los datos de PISA 2022.
Esto no significa que los niños deban participar en todas las decisiones económicas del hogar, sino que conversaciones apropiadas y oportunidades graduales para decidir pueden ser útiles.
Establecer un ejemplo positivo
Los adultos pueden explicar por qué preparan una lista de compras, comparan precios, esperan antes de adquirir algo o reservan dinero para una meta.
También pueden hablar de errores financieros de una manera apropiada para la edad, mostrando que una mala decisión puede convertirse en una oportunidad para aprender.
Es importante evitar transferir estrés financiero adulto al niño, especialmente cuando se trata de deudas, inseguridad laboral u otros problemas que no puede resolver.
- Explicar decisiones sencillas del presupuesto.
- Mostrar cómo se planifican algunas compras.
- Hablar sobre ahorro sin convertirlo en una obligación angustiante.
- Reconocer que los adultos también pueden cometer errores.
Enseñar el valor del trabajo y el ahorro
Los niños pueden aprender que el dinero suele obtenerse a través del trabajo observando las distintas ocupaciones que existen y hablando sobre cómo las personas utilizan sus habilidades para generar ingresos.
Una familia también puede decidir ofrecer una paga o permitir que el niño gane dinero mediante tareas adicionales, distinguiéndolas de las responsabilidades básicas que forman parte de colaborar en casa.
La cantidad recibida puede convertirse en una oportunidad para decidir cuánto gastar o ahorrar, sin imponer necesariamente una regla universal como reservar siempre el 50%.
¿Debe pagarse a los niños por hacer tareas?
No existe una única forma correcta de organizar una paga porque las familias tienen diferentes valores, posibilidades económicas y expectativas sobre las responsabilidades del hogar.
El CFPB plantea que una familia puede dar una asignación y también conversar sobre qué trabajos considera “extra” y cómo podría el niño ganar dinero adicional.
Lo importante desde el punto de vista educativo es que el niño tenga oportunidades para planificar qué hará con el dinero que recibe y comprender de dónde proviene.
Diferenciar responsabilidades y trabajos adicionales
Una familia puede decidir que ordenar el dormitorio forma parte de las responsabilidades normales mientras que una tarea ocasional adicional puede recibir una compensación.
Otra familia puede optar por una asignación periódica no vinculada directamente a las tareas, utilizándola principalmente como herramienta para practicar administración del dinero.
Cualquiera de los modelos puede abrir conversaciones sobre esfuerzo, prioridades y planificación si las reglas son claras y adecuadas para la edad.
La educación financiera debe adaptarse a cada edad
Un niño de cuatro años y un adolescente de quince años no necesitan la misma información financiera ni tienen la misma capacidad para comprender riesgos y consecuencias.
Para los más pequeños, el CFPB recomienda centrarse también en habilidades fundamentales como autocontrol, memoria, planificación y resolución de problemas.
En la adolescencia, las conversaciones pueden evolucionar hacia empleo, presupuestos, cuentas bancarias, ahorro para emergencias, crédito e intereses.
Ejemplos por etapa
Los niños pequeños pueden identificar monedas, jugar a comprar y vender y practicar la espera antes de obtener algo que desean.
Los escolares pueden establecer metas, utilizar listas de compras, administrar pequeñas cantidades y comenzar a comparar alternativas.
Los adolescentes pueden analizar ingresos, gastos, ahorro, empleo, bancos, tarjetas, préstamos y las consecuencias de utilizar dinero prestado.
Hablar de dinero sin generar ansiedad
Las conversaciones sobre dinero pueden ser educativas sin exponer a los niños a preocupaciones financieras que no tienen capacidad para solucionar.
El CFPB señala que los niños también perciben las emociones y actitudes de los adultos, por lo que recomienda elegir momentos en los que el diálogo pueda ser productivo y cómodo.
Explicar límites de forma tranquila ayuda a diferenciar “no podemos comprar todo al mismo tiempo” de mensajes que pueden crear miedo constante alrededor del dinero.
Utilizar un lenguaje adecuado
En lugar de compartir detalles complejos de una dificultad financiera, un padre puede explicar simplemente que la familia está priorizando determinados gastos.
Las preguntas del niño pueden responderse con sinceridad y con el nivel de información apropiado para su edad.
Esta combinación de transparencia y límites permite enseñar responsabilidad sin convertir al niño en responsable de las finanzas del hogar.
Recursos para aprender educación financiera
Los padres no necesitan dominar todos los temas financieros antes de comenzar a hablar de dinero con sus hijos.
El programa Money as You Grow del CFPB ofrece actividades y conversaciones diferenciadas por edad para trabajar ahorro, ingresos, planificación, compras y otros conceptos.
También pueden utilizarse recursos educativos públicos y materiales de finanzas, siempre revisando que el contenido sea adecuado para la edad y el país donde vive la familia.
Elegir recursos apropiados
Un buen recurso educativo debe explicar los conceptos con claridad, evitar promesas de riqueza rápida y distinguir entre información y publicidad.
En aplicaciones para niños también conviene revisar privacidad, publicidad, compras dentro de la aplicación y controles parentales antes de utilizarlas.
La herramienta debe complementar las conversaciones en casa y no sustituir la participación de padres, cuidadores o educadores.
Conclusión
Los consejos para educación financiera infantil funcionan mejor cuando enseñan decisiones gradualmente y utilizan situaciones reales que el niño puede comprender.
Ahorrar para una meta, comparar opciones, conversar sobre publicidad, observar cómo los adultos planifican y administrar pequeñas cantidades puede convertir conceptos abstractos en experiencias concretas.
Más que imponer porcentajes o fórmulas rígidas, el objetivo es desarrollar habilidades, hábitos y confianza que puedan evolucionar conforme aumentan la edad y las responsabilidades financieras.
FAQ – Preguntas frecuentes sobre educación financiera infantil
¿Por qué es importante enseñar a los niños sobre finanzas?
Porque les permite practicar planificación, ahorro, toma de decisiones y comprensión del valor del dinero de forma gradual antes de asumir responsabilidades financieras mayores.
¿A qué edad se puede empezar?
Se puede comenzar desde edades tempranas con conceptos apropiados para el desarrollo, como esperar, elegir, reconocer que algunas cosas cuestan dinero y utilizar un recipiente para ahorrar.
¿Cuáles son algunos métodos divertidos para enseñar finanzas?
Los juegos de rol, tiendas imaginarias, metas de ahorro, listas de compras y actividades de planificación permiten practicar habilidades financieras sin necesidad de utilizar conceptos demasiado complejos.
¿Es necesario que un niño ahorre siempre el 50% de su dinero?
No. No existe un porcentaje universal para todos los niños. La cantidad puede adaptarse a su edad, objetivos, cantidad de dinero disponible y enfoque educativo de la familia.
¿Debo pagar a mis hijos por las tareas de casa?
Es una decisión familiar. Algunas familias diferencian responsabilidades normales de trabajos adicionales remunerados, mientras que otras utilizan una paga periódica principalmente para practicar administración del dinero.
¿Qué papel juegan los medios en la educación financiera?
Publicidad, entretenimiento y redes sociales pueden influir en deseos y preferencias, por lo que conversar sobre cómo funcionan los mensajes comerciales puede ayudar a desarrollar pensamiento crítico.